Hoe wordt een bank afgewikkeld
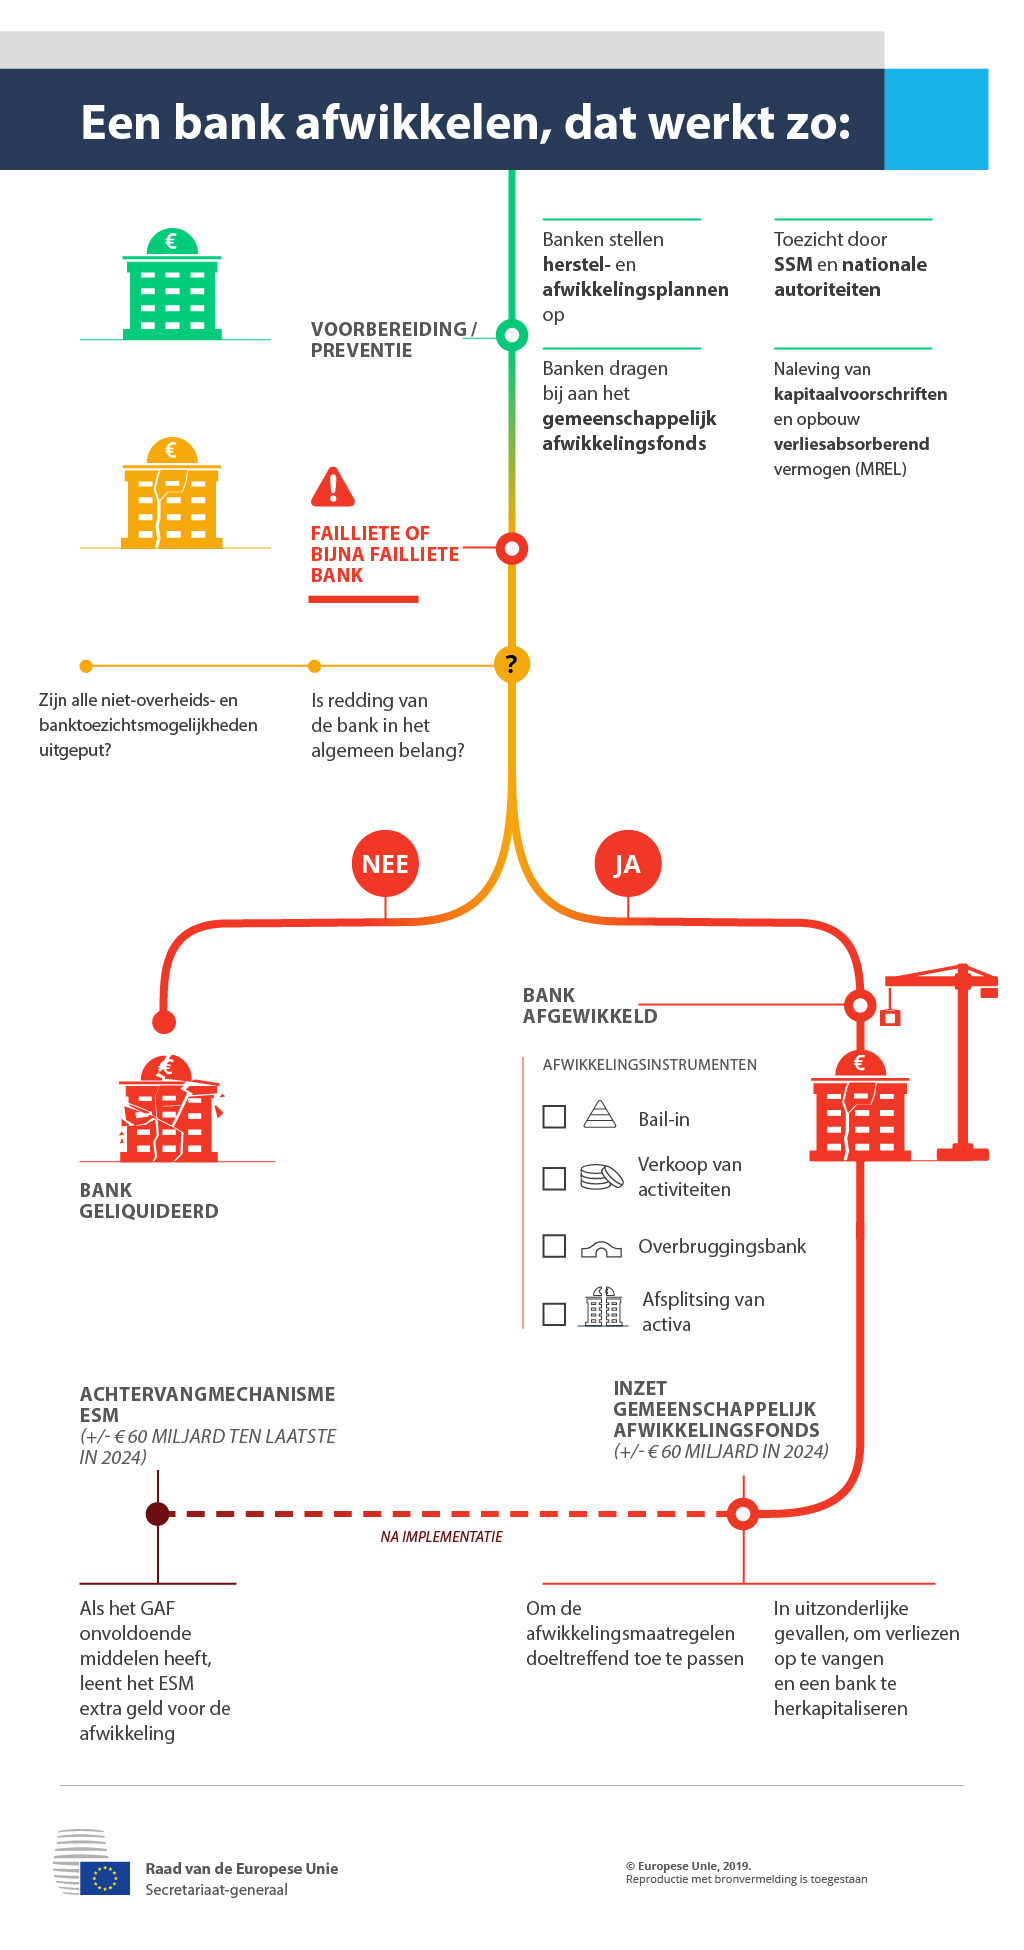
Ter voorbereiding/preventie:
- Banken stellen herstel- en afwikkelingsplannen op
- Toezicht door het gemeenschappelijk toezichtsmechanisme en de nationale autoriteiten
- Banken dragen bij aan het gemeenschappelijk afwikkelingsfonds
- Naleving van kapitaalvoorschriften en opbouw verliesabsorberend vermogen (MREL)
Als een bank failliet gaat of dreigt failliet te gaan, worden de volgende vragen gesteld:
- Zijn alle niet-overheids- en banktoezichtsmogelijkheden uitgeput?
- Is redding van de bank in het algemeen belang?
- Indien het antwoord "nee" luidt, wordt de bank geliquideerd.
- Indien het antwoord "ja" luidt, wordt de bank afgewikkeld.
De afwikkelingsinstrumenten zijn onder meer:
- bail-in
- verkoop van activiteiten
- overbruggingsbank
- afsplitsing van activa
Inzet van het gemeenschappelijk afwikkelingsfonds (ongeveer € 60 miljard in 2024) om de afwikkelingsmaatregelen doeltreffend toe te passen en, in uitzonderlijke omstandigheden, om verliezen op te vangen of een bank te herkapitaliseren.
Zodra het achtervangmechanisme via het Europees stabiliteitsmechanisme (ESM) geregeld is, wordt ten laatste in 2024 ongeveer € 60 miljard beschikbaar gesteld. Als het gemeenschappelijk afwikkelingsfonds onvoldoende middelen heeft, leent het ESM extra geld voor de afwikkeling.